Gan Eiropas Savienības iestādes un amatpersonas, gan Latvija sava esošā un topošā valdības vadītāja Andra Kulberga personā sola sadūšoties un atņemt Amerikas Savienotajām Valstīm labumu no otrā līmeņa pensiju uzkrājumu apgrozīšanas.
Aizgājušās nedēļas galvenais notikums Latvijā bija esošā un topošā valdības vadītāja Andra Kulberga reformu pieteikumu pasākums, pēc kura vairākas tur izskanējušās tēmas jau guvušas plašu un skaļu iztirzājumu. Šajā reizē apskatīts tas, kas izriet no A. Kulberga vārdiem, ka "mūsu naudu, kas akumulēta otrajā pensiju līmenī, mēs dāvinām Amerikas ekonomikai, ieguldām starptautiskajā ekonomikā, bet tā nepiedalās mūsu ekonomikā". Šie vārdi datējami ar 10. novembri, bet nākamajā dienā notika Latvijas Bankas tautsaimniecības konference "No politikas līdz ietekmei. Eiropas tautsaimniecības nākotne". Tā sniedza A. Kulberga izteiktās idejas iztirzājumu no Eiropas Savienības ekonomiskās politikas augstākstāvošo veidotāju skatpunkta.
"Miljardi eiro, kas uzkrāti otrā līmeņa pensiju fondos, pārsvarā ieguldīti ASV akcijās," apliecināja Eiropas Savienības komisāre finanšu pakalpojumu un uzkrājumu un investīciju savienības jautājumos Marija Luīza Albukērke. Viņa bija tik laipna pret konferences rīkotājiem, ka savā runā vairākkārt izmantoja Latvijas finanšu sistēmas rādītājus un šajā gadījumā runāja par naudu mazliet vairāk nekā 10 miljardu eiro vērtībā, kas uz ASV aizplūdināta tieši no Latvijas pensiju fondiem, bet Eiropas Komisijas, Eiropas Centrālās bankas u.tml. iestāžu un amatpersonu rūpes attiecas uz daudz lielāku naudas summu. Skaitot kopā Eiropas ieguldījumus ASV caur pensiju fondiem, apdrošināšanas uzkrājumiem un citiem finanšu instrumentiem, aizplūdusī summa jāizsaka ne miljardos, bet triljonos eiro. Eiropa grib ne vairāk kā dabūt atpakaļ tikai daļu no savas naudas, taču konferencē sarīkotās diskusijas virzīja uz slēdzienu, ka naudas atgūšana diez vai notiks.
Pensiju otrā līmeņa uzkrājumu nonākšana augstu amatpersonu diskusiju centrā dod ieganstu kārtējo reizi kvantitatīvi parādīt attiecību starp uzkrājumos ieguldītās un no ieguldījumiem iegūstamās naudas vērtību. Citiem vārdiem sakot, noskaidrot rezultātu sacensībai starp naudas nominālvērtības pieaugumu jeb augļiem un naudas pirktspējas zudumu inflācijas dēļ. Kārtējais mērījums parāda to pašu, ko jebkuri citi mērījumi, ka pensionāri no pensiju uzkrājumu apsaimniekotājiem saņems atpakaļ tik maz, ka atpakaļ saņemtais "kaut kas" vai "kaut cik" robežojas ar "neko" un "necik".
Pie tā paša noskaidrojas arī tas, kāpēc Eiropa gribētu kļūt par pensiju uzkrājumu apsaimniekotāju un kāpēc ASV pacentīsies neatdot naudu, kamēr tai vēl kaut kāda vērtība pirktspējas izteiksmē palikusi.
Šogad pensiju otrā līmeņa uzkrājumiem Latvijā 25 gadu jubileja, jo uzkrājumu veidošanas sākums datēts ar 2001. gada 1. jūliju. Atliek salīdzināt cenu izmaiņas no 2001. gada novembra līdz 2026. gada novembrim ar ieguldījumu ienesīgumu šajā pašā laika periodā.
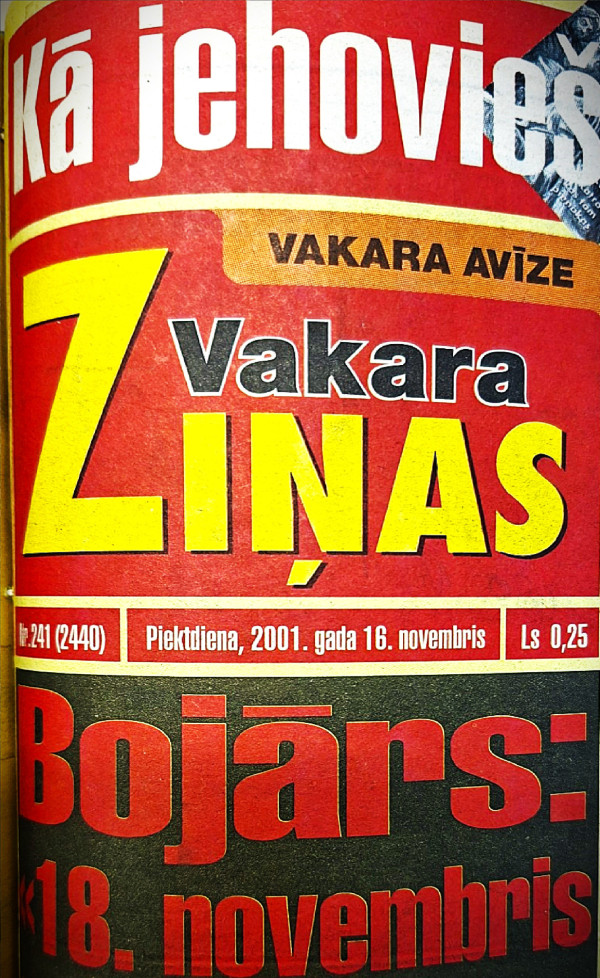
Ja runa par cilvēku izdzīvošanu, tad raudzīsimies uz cenu izmaiņām kartupeļiem, kāpostiem, burkāniem... Šādu iespēju dod avīzes "Vakara Ziņas" 2001. gada 16. novembra publikācija "Šonedēļ iepērkamies lielveikalos", kur lielveikala lomā tolaik vismaz Rīgā pamanāma veikalu ķēdīte "Nelda".
Tagad jau sen kā "Nelda" no mazumtirdzniecības izstājusies, taču tirdzniecība tajās pašās veikalu telpās turpinās aiz izkārtnēm ar nākamajiem zīmoliem. Vēl būtiskāki ir divi citi apstākļi, kas padara cenu salīdzinājumu korektu. Pirmais, ka novembra cenas tiek salīdzinātas ar novembra cenām, lai salīdzinājuma rezultātu neietekmētu pārtikas produktu cenām raksturīgā sezonālo svārstību amplitūda. Otrais, ka cenas fiksētas Rīgā, kur tirgotāji nevar atļauties uzcenojumus, kas pamanāmi pārsniegtu konkurentu uzcenojumus.
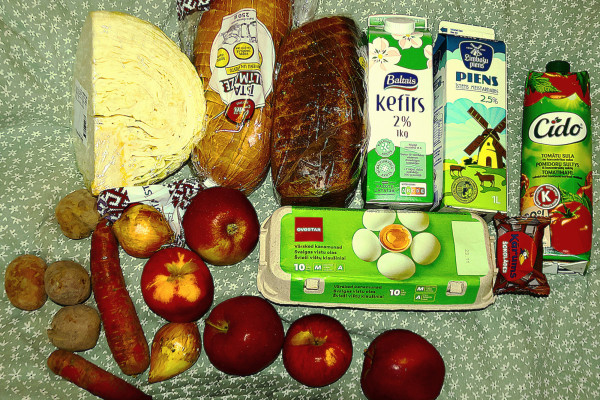
Pārtikas produktu 2026. gada novembra cenas iegūtas ar pirkumu "Mego" veikalā Lidoņu ielā 27. Tā ir ēka, kurā kādreiz tirgojās "Nelda" un kura atrodas tieši līdzās "Rimi" veikalam un tieši pretī pāri ielai "Maxima" veikalam. Tādā novietojumā uzturēt ekstravagantas cenas nav iespējams. Varam palūkoties, kāda izskatījās 2001. gada cenu oriģinālā publikācija drukātā veidā, bet tālāk jāpāriet uz cenu salīdzināšanu jaunā tabulā.
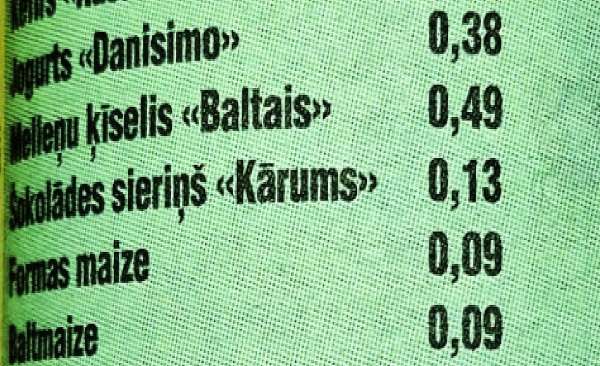
Cenu salīdzināšanai izmantotais preču sortiments ir samazināts attiecībā pret 2001. gada preču sarakstu, izslēdzot preces, par kurām nav skaidras atbilstības ar tagadējām precēm. Tādu preču piemērs ir jogurts "Danisimo" toreiz par 38 santīmiem vienā iepakojumā bez paskaidrojuma par iepakojuma lielumu. Toties biezpiena sieriņš "Kārums" ir palicis mums acu priekšā cauri laikiem. Par kartupeļiem, kāpostiem, burkāniem publikācijā skaidri pateikts, ka tās ir cenas par kilogramu. Par āboliem piebilsts, ka tie bijuši sarkani un skaisti. Labi, tātad nopirkti sarkani āboli.
Nedrīkst pazaudēt to vēsturisko faktu, ka 2001. gadā cenas Latvijā tika izteiktas latos un santīmos, bet eiro bija nezināma nākotne. Beidzot pienācis brīdis ieraudzīt salīdzinājuma rezultātus:
| 2001. gada cenas santīmos | 2001. gada cenas eiro | 2026. gada cenas eiro | |
| Piens “Limbažu” | 0,25 | 0,36 | 1,09 |
| Kefīrs “Rasa” | 0,28 | 0,40 | 1,25 |
| Šokolādes sieriņš “Kārums” | 0,13 | 0,19 | 0,39 |
| Formas maize | 0,09 | 0,13 | 1,43 |
| Baltmaize | 0,09 | 0,13 | 1,29 |
| Olas | 0,52 | 0,74 | 2,03 |
| Tomātu sula “Cido” | 0,39 | 0,56 | 1,99 |
| Āboli | 0,18 | 0,27 | 0,89 |
| Svaigie kāposti | 0,06 | 0,09 | 0,69 |
| Burkāni | 0,11 | 0,16 | 0,69 |
| Sīpoli | 0,11 | 0,16 | 0,69 |
| Kartupeļi | 0,13 | 0,18 | 0,59 |
| Kopā (eiro) | 3,37 | 13,02 |
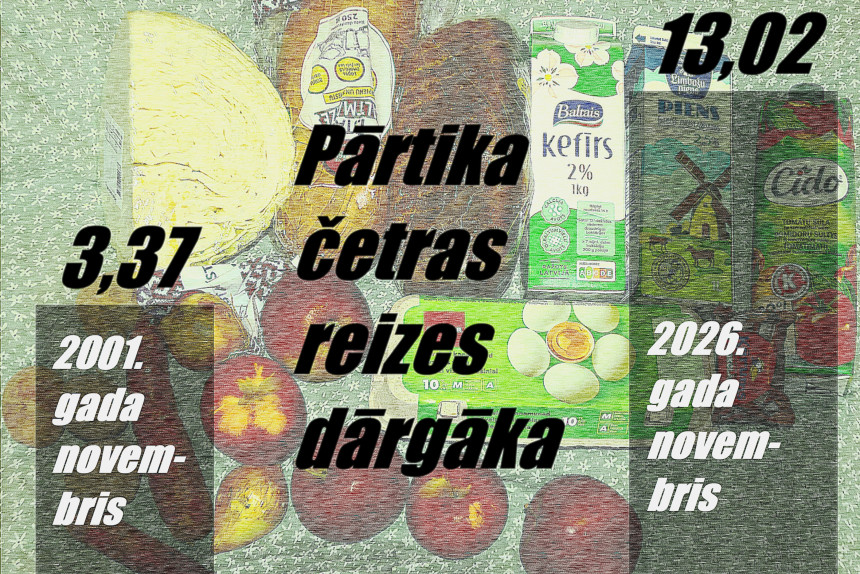
Šajā gadījumā visvienkāršākā aritmētiskā darbība 13,02/3,37 dod rezultātu 3,86. Sadzīvē nav grēks šo rezultātu vienkāršot līdz tam, ka pārtikas produktu cenas Latvijā 25 gados cēlušās četras reizes.
Arī pensiju fondu apsaimniekotāji vienmēr gatavi šausmināties par inflāciju, jo viņi taču piedāvā glābiņu no tās. Viņi piedāvā skaistus stāstus, kā pirmās ieguldītās naudas vienības nestie procenti jeb augļi tūlīt tiks ieskaitīti ieguldītāja kapitālā, lai tas spētu nest vēl bagātīgākus augļus un kļūt par kapitālu, kas spēj nest vēl bagātīgākus augļus... Un tā pēc daudziem gadiem ieguldītājs tikšot pie naudas, kurā viņa ieguldījumi ir tīrais nieks pret uzkrājumu kopsummu.
Atliek salīdzināt inflāciju ar pensiju fondos izdarīto ieguldījumu ienesīgumu. Šobrīd nākas balstīties uz pašu pensiju fondu sniegtajām atskaitēm. Tajās nav apsvērumu par to, kas notiktu ar šo fondu aktīviem, ja apsīktu naudas plūsma uz fondiem. Piemēram, Eiropa tiešām sāktu raut laukā no ASV ne Latvijai pienākošos miljardus, bet Eiropai pienākošos triljonus. Ka tik ne tā, ka fondu aktīvu - uzņēmumu akciju - cenas ASV fondu biržās tad nokristu un fondi spētu atdot varbūt pusi, bet varbūt 1/10 daļu no vērtības, kāda pašlaik iegrāmatota fondu un tādējādi arī pensiju krājēju kontos.
Latvijas Banka sniedza "Neatkarīgajai" atbildi, ka, atbilstoši pašreizējam fondu aktīvu novērtējumam, 2001. gadā pensiju fondos ieguldīti 3,37 eiro šā gada 11. novembrī ir pieauguši līdz 9,53 eiro. Inflācijas zaudējumi pilnā apmērā segti nav, taču lielākā daļa no ieguldījumu pirktspējas tomēr šķiet saglabāta. Kurš nebūs ieguldījis trīs eiro, tam nepienāksies deviņi eiro, par kuriem nopirkt vismaz kaut ko, pat ja nopirkt mazāk, nekā kādreiz varēja nopirkt par trijiem eiro.
Diemžēl reāli par pensiju fondu uzkrājumiem cilvēki varēs nopirkt nevis mazāk, bet daudz mazāk, nekā varētu šķist atbilstoši uzkrājuma pieaugumam no trīs līdz deviņiem eiro.
Pirmkārt, pieaugums no trīs uz deviņi ir rekords, kas sasniegts ar nosacījumu, ka krājējs 2003. gadā tūlīt pēc tam, kad krājumu īpašniekiem tika dota izvēle pārlikt savus tā brīža mini uzkrājumus no Valsts kases pie privātajiem apsaimniekotājiem, būtu pārlicis naudu uz "C Aktīvo plānu". Tas šobrīd uzrāda labāko rezultātu starp 11 plāniem, kuros nauda apsaimniekota jau vairāk nekā 20 gadus. Jautājums, kāpēc ir vajadzīgi jeb, skarbāk sakot, kāpēc valsts atļauj darboties mazāk ienesīgiem plāniem, kuros ieguldītāji pret trijiem eiro saņems nevis deviņus, bet astoņus, septiņus vai piecus eiro? Atbilde ir informējošajā vietnē “Manapensija.lv” virs pensiju plānu ienesīguma rādītājiem uzliktais brīdinājums, ka "pagātnes sniegums negarantē nākotnes rezultātus". Var gadīties kaut vai tā, ka mākslīgā intelekta uzņēmumu akciju burbuļa pārsprāgšana padara "C Aktīvo plānu" par vismazāk ienesīgo 30 vai 40 gadu periodā. Tad pavisam citi ļaudis izrādīsies relatīvie vinnētāji.
Pašlaik "C Aktīvais plāns" savācis 93 678 ieguldītājus jeb 1/14 daļu no kopā 1 316 285 ieguldītājiem. Ieguldījumu fondu un plānu izvēle ir apmēram tas pats, kas loterijas biļešu pirkšana.
Jebkurā variantā inflāciju kaut cik kompensējošus uzkrājumus saņems mazākā daļa krājēju, bet pārējie saņems pārmetumus, ka nav izvēlējušies pareizos fondus un pensiju plānus. Jā, no varas iestāžu viedokļa iedzīvotāji vienmēr paši vainīgi pie visa, taču šāda pārliecība neatbrīvo varas iestādes no jautājuma, vai tās pieļaus vai nepieļaus, ka to teritorijā mētājas badā un salā mirušu cilvēku ķermeņi. Ja nē, tad cilvēkus pie dzīvības uzturēs valsts ar "bāzes pensijām" vai zupas virtuvēm, kamēr pensiju fondiem par to nav nekādas daļas.
Otrkārt, 25 krāšanas gadu rezultāti dod stingru pamatu apgalvojumam, ka kapitāla pieaugums no inflācijas atpaliks vienmēr. Jo ilgāks laiks pavadīts krājot, jo lielāki zaudējumi krājējam. Ja 25 gados zaudēta 1/3 daļa vislabākajā gadījumā, bet citos gadījumos varbūt jau puse no uzkrājumu pirktspējas, tad kaut nepilnos 3x25 gados (40-50 darba un 10-20 pensionāra gados) tiks zaudēts vēl trīsreiz vairāk un neko radikāli atšķirīgu no nulles krājēji nesaņems.
Lasi arī: